皆さんこんにちは
仕事で消耗してるとみです。
仕事のせいで週の5日は憂鬱なので、
何とかここから抜け出せる方法を
株式投資に見出し、
これに向けて取り組んでいます。
今回は具体的に試算してみたところ、
45歳で早期退職できそうだったので、
この結果をシェアしていきたいと思います。
ちなみに早期退職した後ですが、
こんな生活を送りたいです。
``
毎朝好きな時間に起きて、
朝日を浴びながらストレッチをし、
お気に入りのパン屋で買ったパンを
コーヒーと共に1時間ほどかけて食べ、
大好きな雑誌をのんびり読み、
お昼ご飯にパッタイを食べ、
天気が良ければ公園に行き、
帰ってからおやつを食べ、
1時間ほど昼寝をし、
午後は軽くYoutubeを見て
近所の温泉に入って、
翌日のパンを買って帰って寝る。
完全に老後(笑)
もしくは、永遠に海外旅行ですね。
日本での年間支出額に対し、
物価の安い国での生活を組み合わせれば
十分可能です。
さて、少し前書きが長くなりましたが、
試算について見ていきましょう!
その前に、今回この記事を書くにあたり、
FIRE本を2冊読んでおきました。
どちらも読みやすかったので、おススメ。
早期退職に必要な資金は6,000万
この金額は人によって変わります。
株式の配当による収益の平均は、
年間で4%と言われています。
これを逆に置き換えるとこういう事になります。
支出額の25倍の資産を株式に回せば、
一生原資を減らさずに生活が出来る。
これめちゃくちゃ大事なので、
もう一回言わせてください。
ブログでもう一回言わせてくださいとか
マジで意味不明ですけど。
支出額の25倍の資産を株式に回せば、
一生原資を減らさずに生活が出来る。
僕の場合の支出
前回のブログでも紹介しましたが、
僕の年間の支出額は180万円です。
であれば、4,500万円でいいんですが、
やはり毎月5万円ほど贅沢はしたいなと思うので、
この分も含み、6,000万円と設定しました。
6,000万円あると、
年間に240万円が配当金と振り込まれ
収入となります。
一般のサラリーマンが6,000万貯める方法
6,000万円というと、
かなりとてつもない額だなと思う方も
いるかと思います。
起業してる方なんかは、
わりといけるかもしれないですが、
僕のような一般のサラリーマンには
かなりハードルが高いです。
例えば、2020年より、
毎年150万円を定期的に貯金し
6,000万円貯めると、こちらの通り
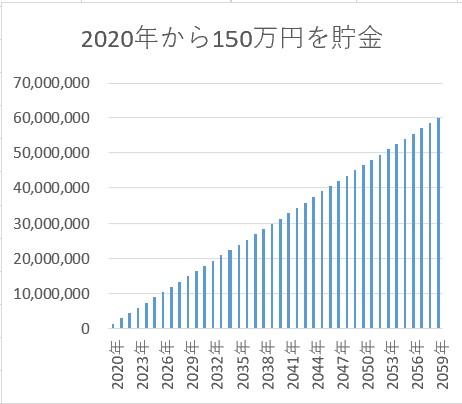
6,000万到達は、2059年の年末です。
40年。アーリーリタイヤどころか
がっつり再雇用されてます笑
退職金が1,000万としたら
もう少し早いかもしれませんが、
わりと退職金は不確実なので、
計算から除外しておきます。
複利の力を借りる
というわけで、最も簡単かつ、
最重要な一手がこれです。
要するに投資による利回りを期待します。
今回の設定は、年利5%とします。
アメリカ経済は過去に年利6%を下回ったことが
ありません。
このため今回はそれより低い5%とし、
より安全性を高めておきます。
結果がこちら
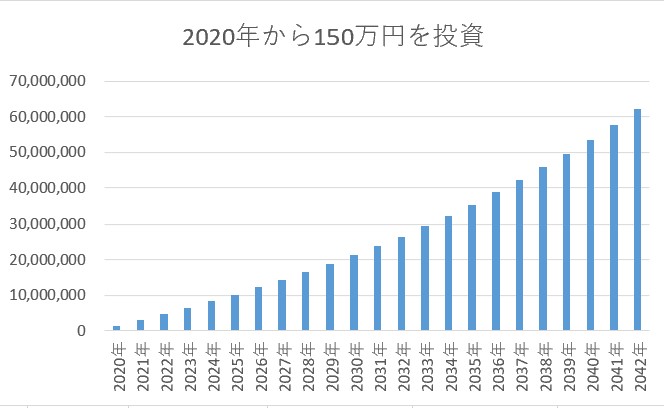
必要な年数が、40年⇒23年に縮みました。
特に後半の伸びが凄いですね。
それもそのはずです。
5%というと、150万円の場合は
たったの7.5万円の恩恵しかありません。
これが、3,000万円もあると
150万円を生み出すことになります。
割合というのは、額が小さいうちは
その恩恵も小さいですが、
額が大きくなるとその恩恵も
すさまじいものとなります。
これが複利の力ですね。
この逆が借金です。
家を借金で買うと
この力を逆に食らう事になります。
海外駐在
これは、出来る業種は限られると思いますが、
海外駐在が運用に果たす効果は大きいです。
まずは、純粋な給与の増加
大体給与が1,5倍ぐらいになります。
これに加え、支出の減少、
日本の税金はかかりませんし、
医療費なども会社持ちとなります。
このため実際の貯蓄可能額は
倍ぐらいにはなるかと想定されます。
仮に、3年後から5年間は
海外に駐在員として派遣されたとしましょう。
年間の投資額がこの期間は
300万円となります。
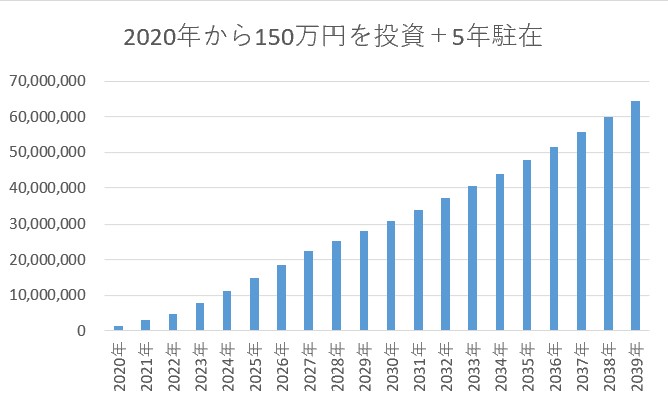
20年で達成という形ですね。
悪く無いです。
これなら20代後半の僕なら、
40代半ばでリタイア可能です。
文字通り早期退職です。
更に、不確実ながら退職金も入りますからね。
20年未満なので、600万円程度なら税控除ですね。
ハリアーでも買いますか。
もっと働いたらどうなるか
ちなみに、仕事がそこまで嫌じゃなく、
引き続き働いてみたい方はどうなるんでしょう
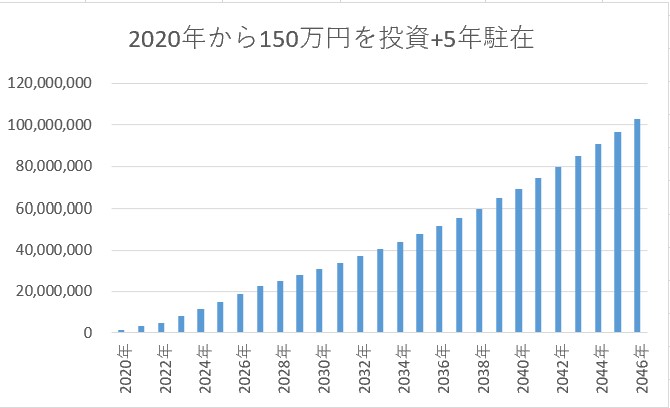
2046年には大台の1億円にのります。
ミリオネアですね。
しかも年間の貯蓄は150万円のみ。
正直この年齢であれば、
役職にもついており
より多くのお金を投資に回せるでしょう。
逆に言えば一生、平社員でも
ミリオネアは可能とも言えますね。
僕の場合、ミリオネアになったところで、
幸福度はさして変わらないと思うので、
生活費の捻出が出来たら
早々に辞める予定ですが。
簡単な試算
ちなみにこのシミュレーション、
分かりやすいグラフを見つけました。
年間の支出額や貯金額は
人によって異なりますので、
これを見える化したのがこちらのグラフ。
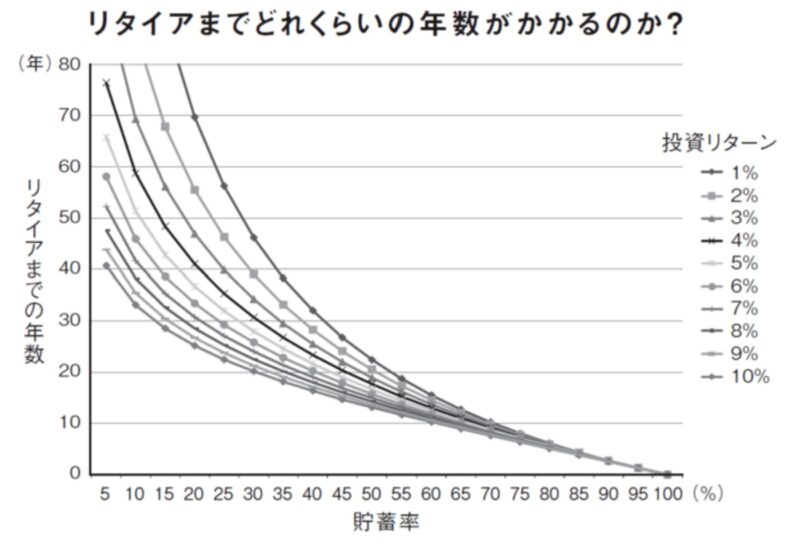
リターンは5%ぐらいで見ておけば
先ほどの僕の計算とおおむね合ってきます。
この指標で必要な数字が、貯蓄率です。
この数字は、年収÷貯金額で簡単に出せます。
例えば
年収500万円で、
毎年100万円貯金出来るなら20%。
このグラフで見ると、リタイアまで35年となりますね。
これが、200万円貯金出来れば
25年で退職できます。
年収100万円でも、実家暮らしで
月に2万円くらいしか使わないような
貯蓄率80%の人なら、
7~8年で早期退職可能!笑
ただし、ライフスタイルが
変わらないことが前提なので、
あくまで指標です。
最後に
定年まで働くのが当たり前、
というかそもそも
働かざる者食うべからず という言葉もあるように
働くこと=美徳 とされてますが、
その考えに縛られる必要は無いと思います。
一回きりの人生で仕事に
時間の大半を割きたくない方は
是非、投資を勉強してみるのも
一考かなと思います。
ここまで読んで頂き
ありがとうございました。